Operat szacunkowy do kredytu hipotecznego w Poznaniu
Wycena nieruchomości jest ważnym elementem procedury kredytowej – sprawdź, jak powstaje operat dla banku i co warto ustalić przed jego zamówieniem.
Przy zakupie mieszkania lub domu z wykorzystaniem kredytu hipotecznego bank analizuje nie tylko sytuację finansową kredytobiorcy. Istotne znaczenie ma również nieruchomość, która ma stanowić zabezpieczenie spłaty zobowiązania. Do określenia jej wartości może służyć operat szacunkowy przygotowany przez rzeczoznawcę majątkowego. Przed zleceniem dokumentu warto jednak sprawdzić wymagania konkretnego banku, ponieważ instytucje finansowe mogą stosować własne procedury dotyczące wycen.
Dlaczego bank potrzebuje wyceny nieruchomości?
Kredyt hipoteczny jest związany z ustanowieniem zabezpieczenia na nieruchomości. Bank musi więc dysponować informacjami pozwalającymi ocenić nieruchomość, która ma pełnić taką funkcję. Jednym z elementów procesu może być określenie jej wartości przez uprawnionego rzeczoznawcę majątkowego.
Wartość wynikająca z operatu nie musi odpowiadać cenie ustalonej pomiędzy kupującym a sprzedającym. Cena jest efektem konkretnej transakcji, natomiast rzeczoznawca określa wartość zgodnie z zasadami wyceny, analizując nieruchomość oraz odpowiednie dane.
Ma to znaczenie dla banku między innymi przy ocenie relacji pomiędzy wysokością finansowania a wartością zabezpieczenia. Z tego względu wynik wyceny może wpływać na dalszy przebieg procedury kredytowej.
Operat nie jest przy tym dokumentem przygotowywanym w celu potwierdzenia oczekiwanej przez klienta kwoty. Rzeczoznawca odpowiada za wykonaną wycenę, dlatego jej wynik powinien wynikać z przeprowadzonej analizy.
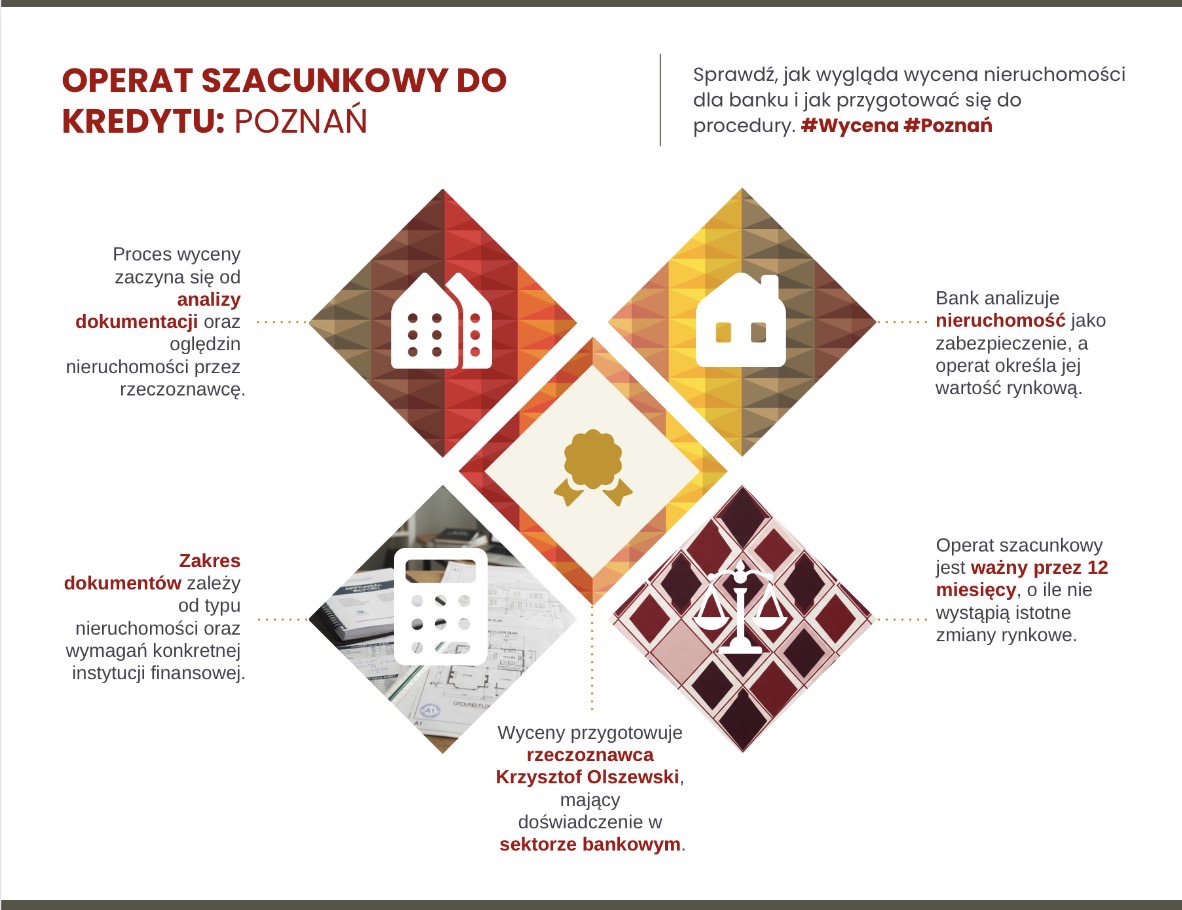 Operat szacunkowy do kredytu: Poznań
Kto może przygotować operat szacunkowy do kredytu?
Operat szacunkowy sporządza rzeczoznawca majątkowy posiadający wymagane uprawnienia zawodowe. Przed wyborem specjalisty warto jednak ustalić, jakie zasady dotyczące wyceny stosuje bank, w którym składany będzie wniosek o kredyt.
Poszczególne instytucje mogą różnić się procedurami. Bank może zlecać wykonanie wyceny w ramach własnego procesu albo dopuszczać dokument dostarczony przez klienta, jeżeli odpowiada on wymaganiom danej instytucji.
Dlatego przed samodzielnym zamówieniem operatu najlepiej sprawdzić:
- czy bank przyjmuje operat dostarczony przez kredytobiorcę,
- jakie wymagania musi spełniać rzeczoznawca,
- czy bank stosuje dodatkowe formularze lub wymogi,
- w jakiej formie należy przekazać dokument,
- czy istnieją dodatkowe zasady dotyczące konkretnego rodzaju nieruchomości.
Takie sprawdzenie przed rozpoczęciem wyceny pozwala ograniczyć ryzyko przygotowania dokumentu, który nie będzie odpowiadał procedurze wybranego banku.
Jak wygląda wycena mieszkania do kredytu hipotecznego?
Proces rozpoczyna się od ustalenia przedmiotu i celu wyceny oraz zebrania informacji dotyczących mieszkania. Rzeczoznawca identyfikuje nieruchomość i analizuje dokumentację potrzebną do wykonania zlecenia.
W przypadku lokalu znaczenie mogą mieć między innymi jego powierzchnia, położenie, standard i stan, a także cechy budynku oraz otoczenia. Zakres uwzględnianych informacji zależy od konkretnej nieruchomości i sposobu przeprowadzenia wyceny.
Kolejnym etapem jest analiza odpowiedniego rynku oraz danych potrzebnych do określenia wartości. Nie jest to więc proste zestawienie ceny mieszkania z ofertami publikowanymi w internecie. Rzeczoznawca dobiera informacje i sposób wyceny odpowiednio do przedmiotu oraz celu opracowania.
Rezultatem pracy jest operat zawierający opis nieruchomości, informacje o podstawach wyceny, analizie oraz sposobie określenia wartości. Dokument przedstawia zarówno końcowy wynik, jak i tok prowadzący do jego ustalenia.
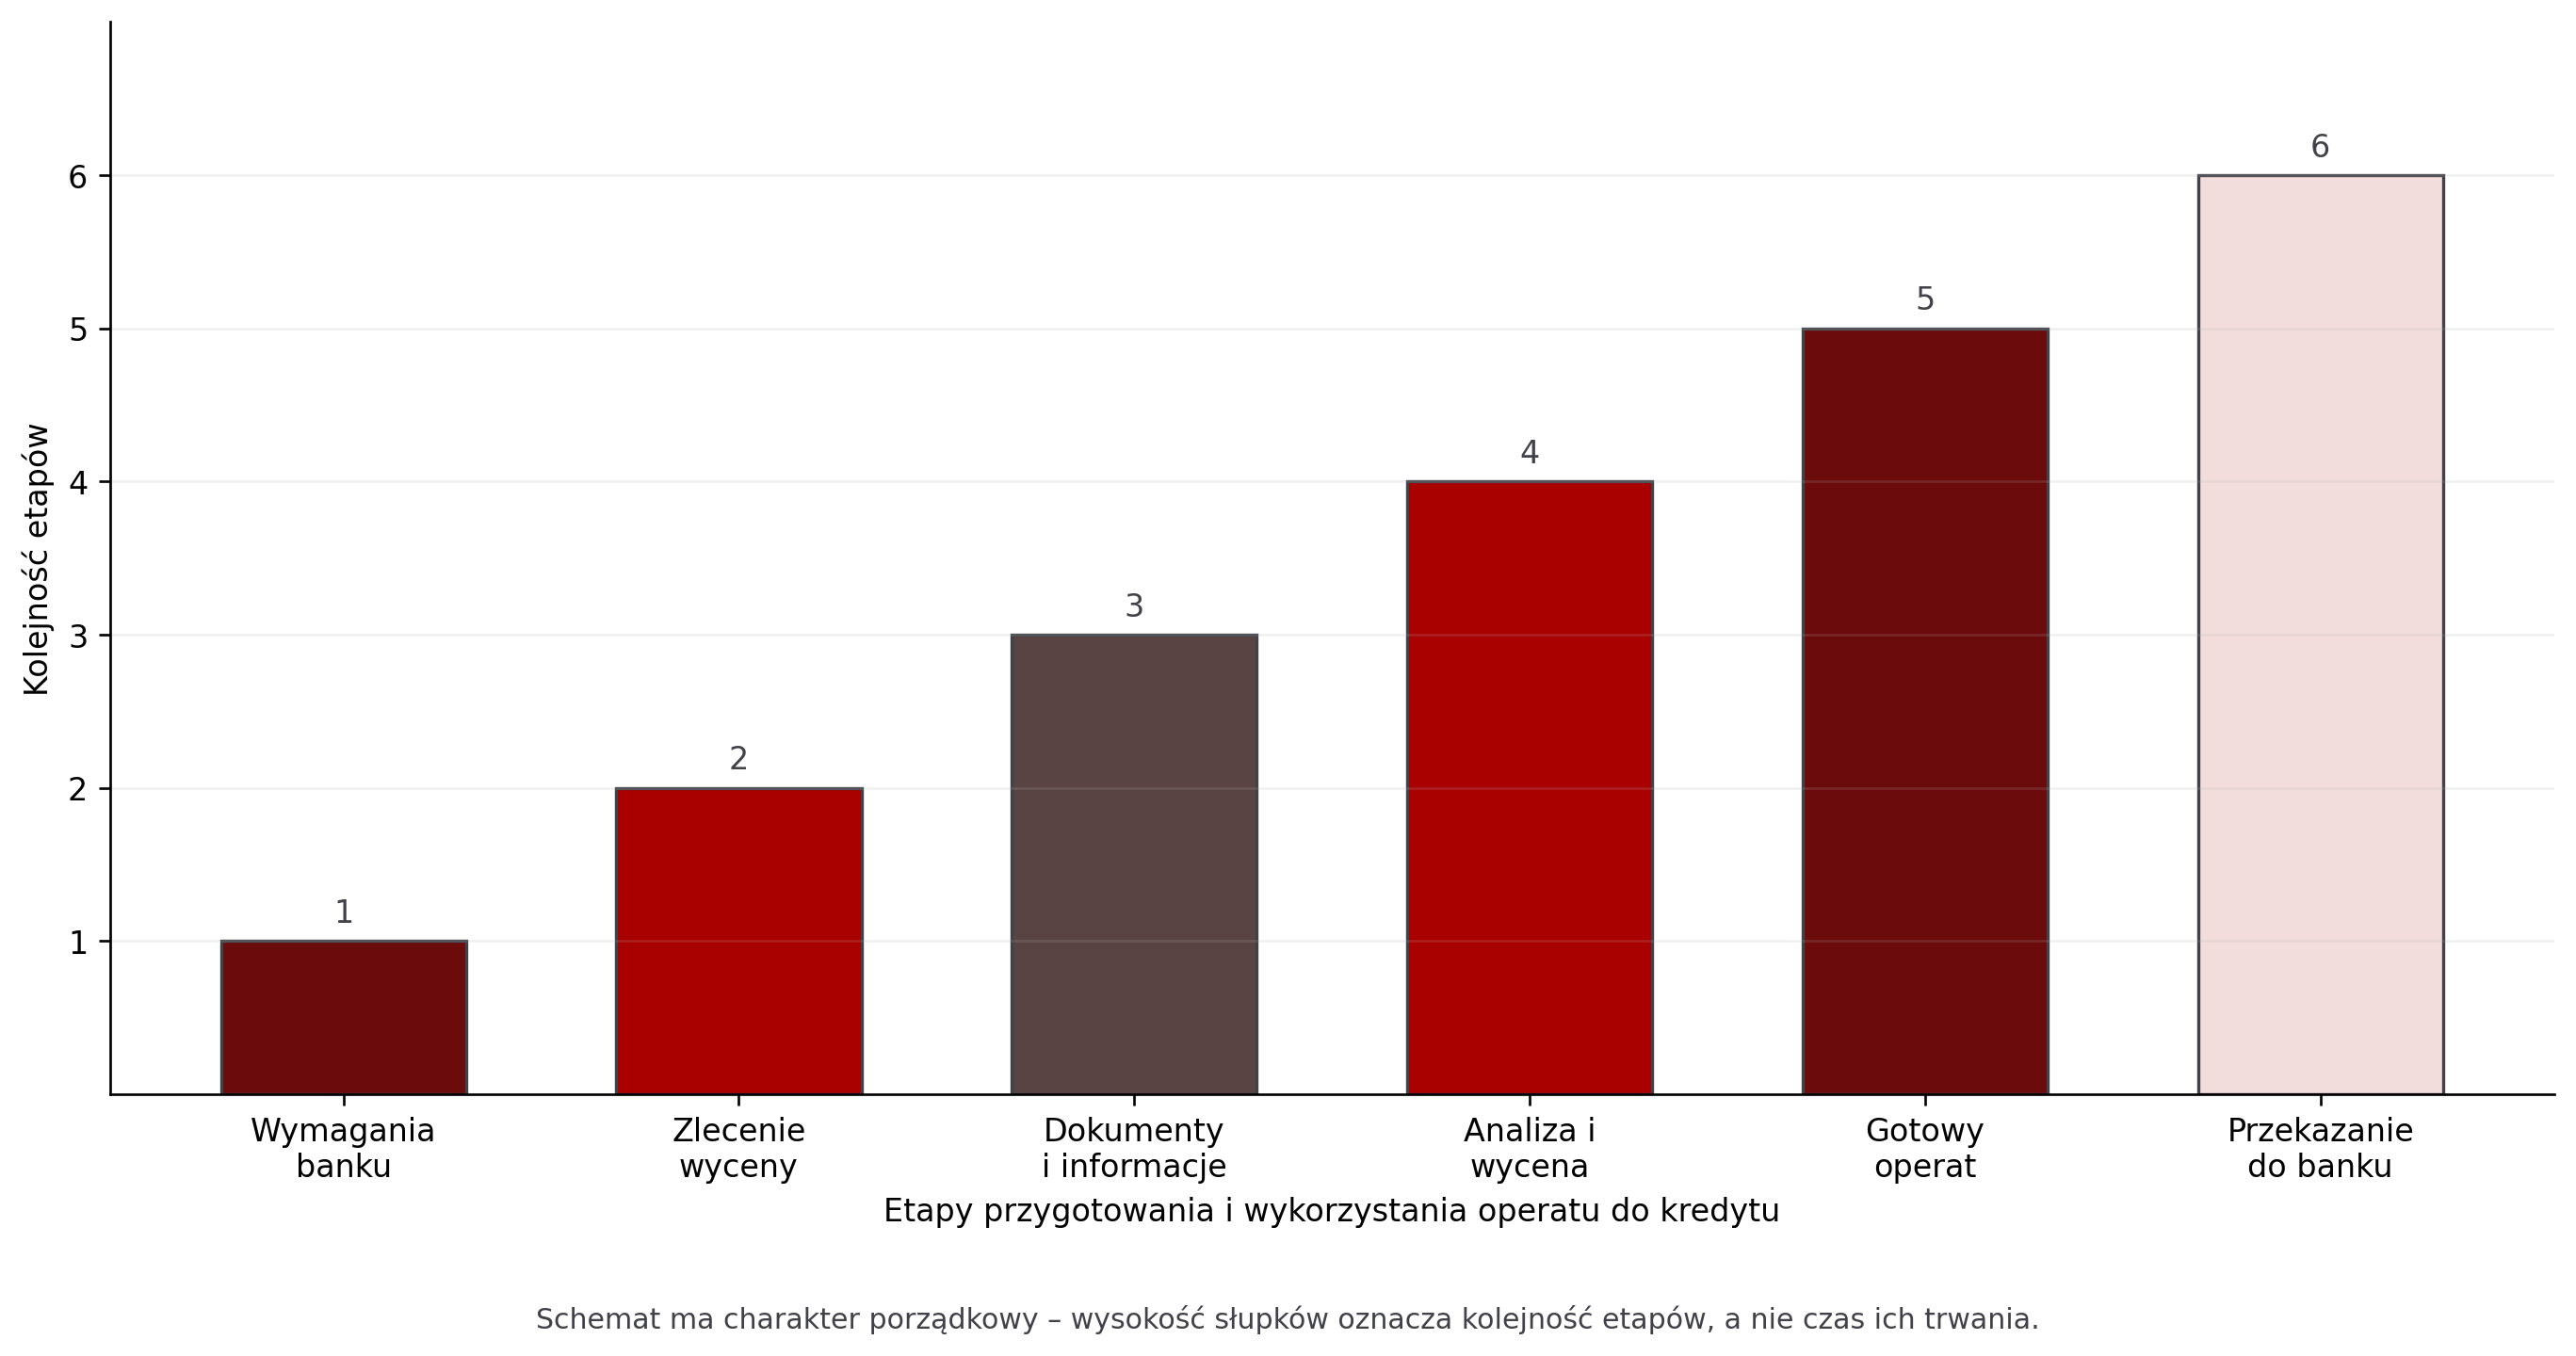 Etapy przygotowania operatu szacunkowego do kredytu hipotecznego
Jakie dokumenty są potrzebne do operatu dla banku?
Lista dokumentów zależy od rodzaju nieruchomości i jej sytuacji prawnej. Inne materiały mogą być potrzebne do wyceny mieszkania, a inne w przypadku domu, działki lub nieruchomości znajdującej się dopiero w trakcie realizacji inwestycji.
Dlatego kompletowanie dokumentów najlepiej rozpocząć po konsultacji z rzeczoznawcą i uwzględnieniu wymagań banku. Pozwala to przygotować materiały rzeczywiście potrzebne w konkretnej sprawie.
W zależności od nieruchomości mogą być wymagane informacje dotyczące prawa do nieruchomości, księgi wieczystej, parametrów lokalu lub budynku, działki oraz inne dokumenty pozwalające prawidłowo zidentyfikować przedmiot wyceny.
Jeżeli nieruchomość kupowana jest na rynku pierwotnym, zakres dokumentacji może różnić się od sytuacji, w której przedmiotem kredytowania jest gotowe mieszkanie z rynku wtórnego. Znaczenie ma więc nie tylko typ nieruchomości, ale również etap i charakter transakcji.
Tabela nr 1: Dokumenty i informacje potrzebne do wyceny nieruchomości do kredytu
|
Rodzaj informacji lub dokumentu |
Przykładowy zakres |
Po co jest potrzebny? |
|
Dane nieruchomości |
Adres, rodzaj nieruchomości, podstawowe parametry |
Pozwalają prawidłowo określić przedmiot wyceny |
|
Stan prawny |
Informacje o prawie do nieruchomości i księdze wieczystej, jeśli jest prowadzona |
Służą identyfikacji praw będących przedmiotem wyceny |
|
Dokumentacja lokalu lub budynku |
Materiały określające powierzchnię i cechy nieruchomości – zależnie od przypadku |
Umożliwiają opis nieruchomości i jej parametrów |
|
Dokumenty dotyczące gruntu |
Dane działki i dokumentacja potrzebna dla danego rodzaju nieruchomości |
Są istotne m.in. przy wycenie domu lub działki |
|
Informacje o transakcji |
Dane dotyczące zakupu i celu finansowania, jeżeli są potrzebne w danym zleceniu |
Pomagają prawidłowo określić cel i zakres opracowania |
|
Wymagania banku |
Wytyczne, formularze lub inne wymagania wskazane przez konkretną instytucję |
Pozwalają dopasować dokumentację do procedury kredytowej |
Czy cena zakupu i wartość z operatu mogą się różnić?
Tak. Cena transakcyjna oraz wartość określona w operacie są odrębnymi wielkościami. Kupujący i sprzedający mogą uzgodnić cenę uwzględniającą ich indywidualną sytuację, sposób prowadzenia negocjacji czy warunki konkretnej transakcji.
Rzeczoznawca nie przepisuje natomiast ceny z umowy lub oferty. Określa wartość nieruchomości na podstawie przeprowadzonej analizy i zgodnie z zasadami wykonywania wycen.
Jeżeli wynik operatu okaże się niższy od ceny zakupu, może mieć to znaczenie dla sposobu finansowania transakcji. Ostateczne konsekwencje zależą jednak od zasad stosowanych przez konkretny bank oraz parametrów kredytu.
Jak długo można wykorzystać operat szacunkowy do kredytu?
Operat szacunkowy może być co do zasady wykorzystywany do celu, dla którego został sporządzony, przez 12 miesięcy od daty jego sporządzenia, o ile nie wystąpią wcześniej istotne zmiany wpływające na możliwość dalszego posługiwania się wyceną.
W przypadku kredytu trzeba dodatkowo uwzględnić procedury konkretnego banku. Instytucja finansowa może określać własne wymagania dotyczące dokumentacji przedstawianej podczas rozpatrywania wniosku.
Nie warto więc zamawiać operatu ze zbyt dużym wyprzedzeniem bez wcześniejszego ustalenia harmonogramu transakcji. Jeżeli procedura kredytowa ma rozpocząć się później, dobrze najpierw sprawdzić wymagania banku i dopiero na tej podstawie zaplanować wykonanie wyceny.
Jak przygotować się do zamówienia wyceny dla banku?
Przed kontaktem z rzeczoznawcą warto ustalić, w którym banku będzie prowadzona procedura i jakie są jego wymagania dotyczące wyceny. Następnie można przekazać specjaliście podstawowe informacje o nieruchomości oraz dokumenty dostępne na danym etapie transakcji.
Ważne jest również wskazanie rodzaju nieruchomości, celu opracowania oraz terminu, w którym operat będzie potrzebny. Dzięki temu rzeczoznawca może określić zakres pracy i poinformować o brakujących materiałach.
Warto pozostawić odpowiedni czas na wykonanie wyceny. Choć termin ma znaczenie przy zakupie finansowanym kredytem, operat wymaga przeprowadzenia określonych czynności i analizy danych. Dobre przygotowanie dokumentacji może usprawnić cały proces.
Operat do kredytu hipotecznego – Rzeczoznawca Majątkowy Poznań
Firma Rzeczoznawca Majątkowy Poznań przygotowuje wyceny nieruchomości wykorzystywane między innymi w procedurach związanych z finansowaniem hipotecznym. Za realizację operatów odpowiada mgr inż. Krzysztof Olszewski, którego wieloletnia praktyka obejmuje również doświadczenie zdobyte w sektorze bankowym.
Znajomość zagadnień związanych zarówno z wyceną, jak i funkcjonowaniem instytucji finansowych jest szczególnie przydatna przy zleceniach związanych z kredytem. Przed rozpoczęciem prac można ustalić wymagania dotyczące konkretnej nieruchomości oraz przygotować dokumentację potrzebną do sprawnego przeprowadzenia wyceny.